Es artículo es la continuación de IDEAS EMPRENDEDORAS (35)- LA STARTUP en AEC (Architecture, Engineering, Construction). EL ACUERDO DE INVERSIÓN (4) cláusulas económicas (3)Adquisición preferente, la serie de artículos se pretende explicar de forma sintética las diferentes cláusulas económicas que puede tener un acuerdo de inversión entre el emprendedor de una startup y un inversor.
Cláusula Antidilución
Una de las cuestiones que pueden preocupar a un inversor cuando participa en una startup es qué ocurre si, en una futura ronda de financiación, la empresa tiene que aceptar una valoración inferior a la que tenía cuando realizó su inversión. Imaginemos que un Venture Capital invierte en una startup con unas determinadas expectativas de crecimiento. Posteriormente, la empresa necesita realizar una nueva ronda de financiación, pero el mercado valora la compañía por debajo de la valoración de la ronda anterior, de forma que estamos ante lo que se denomina una down round. En esta situación, el inversor inicial puede sufrir una pérdida económica y, además, una dilución de su participación. Por este motivo puede negociarse una cláusula antidilución, cuyo objetivo es proteger al inversor cuando se emiten nuevas participaciones o acciones a un precio inferior al que él pagó originalmente. La protección antidilución no significa necesariamente que el inversor vaya a conservar exactamente el mismo porcentaje de la compañía. Depende de la fórmula que se haya pactado.
Las dos fórmulas más conocidas sonFull ratchet y Weighted average, que puede ser broad-based o narrow-based.
Para ver el funcionamiento de esta clausula, lo mejor es plantear un ejemplo. Tenemos un Venture Capital 1 que invierte 400.000 euros y, con esta inversión, adquiere inicialmente el 30 % de una startup. Posteriormente, la empresa busca una nueva ronda de financiación. Aparece un segundo Venture Capital, VC2, que realiza una inversión de 1.000.000 de euros, con una valoración post-money de 3.700.000 euros. Por tanto, 1.000.000 / 3.700.000 = 27,03 %. VC2 obtiene aproximadamente un 27,0 % de la compañía después de la ronda. Los socios que ya estaban en la empresa se diluyen porque aumenta el número de participaciones. Antes de la entrada de VC2, la valoración pre-money era 3.700.000 – 1.000.000 = 2.700.000 euros.
El VC1 tenía inicialmente un 30 %, por lo que el valor teórico de su participación antes de la nueva ronda era 2.700.000 × 30 % = 810.000 euros. Después de la entrada de VC2, si no existe ninguna protección antidilución, el VC1 mantiene aproximadamente el 21,89 % de la compañía 810.000 / 3.700.000 = 21,89 %. Es decir, su porcentaje de participación ha disminuido, pero esto no significa necesariamente que haya perdido valor económico. De hecho, en este ejemplo su participación pasa de representar 400.000 euros invertidos inicialmente a un valor teórico de unos 810.000 euros antes de la segunda ronda. La dilución porcentual, por tanto, no debe confundirse con una pérdida económica.
La situación es diferente cuando la nueva ronda se realiza a una valoración inferior. Por ejemplo, si el mercado considera que la startup vale menos que en la ronda anterior porque el plan de negocio no se ha cumplido, porque las previsiones de crecimiento eran demasiado optimistas o porque las condiciones del mercado han cambiado. En ese caso aparece una down round. Aquí es donde puede entrar en funcionamiento la cláusula antidilución, ya que se trata de una cláusula que protege al inversor frente a determinadas rondas posteriores en las que la compañía emite nuevas acciones o participaciones a un precio inferior al que pagó originalmente el inversor protegido. La finalidad es evitar que toda la pérdida de valoración recaiga proporcionalmente sobre el inversor inicial. Pero la protección no tiene por qué ser absoluta, ya que dependerá de la fórmula pactada.
Full ratchet y Weighted Average
Una cláusula antidilución puede establecer que, cuando se produce una nueva emisión de acciones a un precio inferior, se modifique el precio de conversión de las acciones preferentes del inversor. El mecanismo Full Ratchet es el más favorable para el inversor, ya que con un full ratchet, el precio de conversión se ajusta directamente al precio inferior de la nueva ronda, sin tener en cuenta el número de nuevas acciones que se hayan emitido.
Por el contrario, una fórmula de Weighted Average tiene en cuenta tanto el precio de la nueva emisión como el número de acciones emitidas y la capitalización existente, por lo que la protección que proporciona normalmente es menor.
Esta diferencia está documentada en la literatura especializada sobre Venture Capital. Feld y Mendelson incluyen la antidilución entre las principales cláusulas económicas del Term Sheet, mientras que el estudio de Darden sobre Early-Stage Term Sheets analiza específicamente las diferencias entre las distintas formas de estructurar esta protección.
Veamos ahora un ejemplo simplificado de una Down round. Una startup consigue una primera financiación de 700.000 euros por parte de un Venture Capital 1. La valoración post-money de esta primera ronda es de 3.000.000 de euros. Por tanto, simplificando el cálculo tenemos 700.000 / 3.000.000 = 23,33 %. El VC1 tiene aproximadamente un 23,33 % de la compañía después de esta primera ronda. Posteriormente, la startup necesita realizar una segunda ronda. El nuevo inversor, VC2, acepta invertir 800.000 euros, pero considera que la valoración pre-money de la startup es solamente de 2.300.000 euros. Por tanto, la valoración post-money de la segunda ronda será 2.300.000 + 800.000 = 3.100.000 euros. VC2 obtiene 800.000 / 3.100.000 = 25,81 %. Sin ninguna cláusula antidilución, la participación del VC1 se reduciría aproximadamente a 23,33 % × (100 % – 25,81 %) = 17,31 %. Esta es la dilución que sufriría el VC1 como consecuencia de la entrada del nuevo inversor.
El Full Ratchet no significa simplemente recalcular el porcentaje del VC1 dividiendo los 700.000 euros por la nueva valoración de 2.300.000 euros. Lo que hace técnicamente es ajustar el precio de conversión de las acciones preferentes del inversor inicial al precio inferior de la nueva ronda. En términos simplificados significa que si el VC1 compró sus acciones a un determinado precio por acción y posteriormente VC2 compra acciones a un precio inferior, el Full Ratchet permite que las acciones preferentes del VC1 se conviertan como si hubieran sido adquiridas al nuevo precio inferior. Por tanto, el número de acciones ordinarias en las que puede convertirse la inversión del VC1 aumenta. Esta es precisamente la característica que hace que el Full Ratchet sea una protección muy fuerte para el inversor. La fórmula no depende del importe de la nueva ronda, sino del nuevo precio por acción.
La otra fórmula habitual es la denominada Weighted Average. En este caso, el ajuste no se realiza simplemente tomando el nuevo precio inferior. La fórmula tiene en cuenta el precio de la ronda anterior, el precio de la nueva ronda, el número de acciones existentes, y el número de nuevas acciones emitidas. Por tanto, el impacto de la nueva ronda sobre el inversor inicial depende también de su tamaño. Una nueva ronda pequeña a un precio inferior produce un ajuste menor que una gran ronda realizada al mismo precio. Dentro de esta modalidad existen además diferentes fórmulas, entre ellas la broad-based weighted average y la narrow-based weighted average. En la práctica de Venture Capital, la broad-based weighted average era claramente más habitual que el full ratchet.
Los datos de Wilson Sonsini Goodrich & Rosati muestran que en 2017 el 94 % de las operaciones analizadas incluían protección antidilución basada en weighted average broad, mientras que las estructuras de ratchet representaban una proporción muy pequeña.
Esto resulta interesante porque permite observar que el Full Ratchet, aunque proporciona una protección muy fuerte al inversor, no era la estructura predominante en las operaciones de Venture Capital.
El inversor que invierte en una startup necesita protección, y podemos entenderlo con el siguiente planteamiento. El VC1 invierte cuando considera que la startup tiene un determinado valor. Si posteriormente la compañía necesita financiación y ningún nuevo inversor está dispuesto a invertir con esa valoración, puede verse obligada a aceptar una valoración inferior. El nuevo inversor entra entonces a un precio más bajo. El VC1 se encuentra en una situación desfavorable ya que pagó más por cada participación que el nuevo inversor. La cláusula antidilución intenta compensar parcialmente (o, en el caso del Full Ratchet, de forma mucho más intensa) esa diferencia.
Pero existe otro riesgo todavía mayor para el VC1 que no exista una segunda ronda. La protección antidilución solamente puede funcionar si existe una operación que active la cláusula. Si la startup no consigue financiación adicional y entra en insolvencia, la cláusula antidilución no elimina el riesgo empresarial asumido por el inversor. Por tanto, aunque pueda parecer que el VC1 queda completamente protegido mediante un Full Ratchet, continúa existiendo riesgo de inversión.
La startup AEC
Esta cuestión tiene una especial importancia en las startups vinculadas al sector Architecture, Engineering and Construction (AEC). Las empresas AEC suelen desarrollar productos, servicios o tecnologías que necesitan tiempo para llegar al mercado. Una startup de software para construcción, por ejemplo, puede necesitar desarrollar la tecnología, realizar proyectos piloto, conseguir clientes y demostrar que su producto funciona antes de alcanzar ingresos significativos. Durante este proceso pueden ser necesarias varias rondas de financiación y cada nueva ronda implica una nueva valoración de la compañía. Por ello, las cláusulas antidilución pueden tener una importancia considerable en una startup AEC que necesite realizar sucesivas rondas de financiación antes de alcanzar la madurez empresarial. Pero también existe un equilibrio que debe protegerse. Una cláusula demasiado favorable al primer inversor puede hacer que futuras rondas sean más difíciles de negociar, especialmente si el nuevo inversor percibe que existe una estructura de derechos económicos demasiado favorable para los accionistas anteriores.
La negociación de la cláusula antidilución debe considerar, por tanto, el riesgo del inversor, la necesidad futura de financiación y la capacidad de crecimiento de la startup.
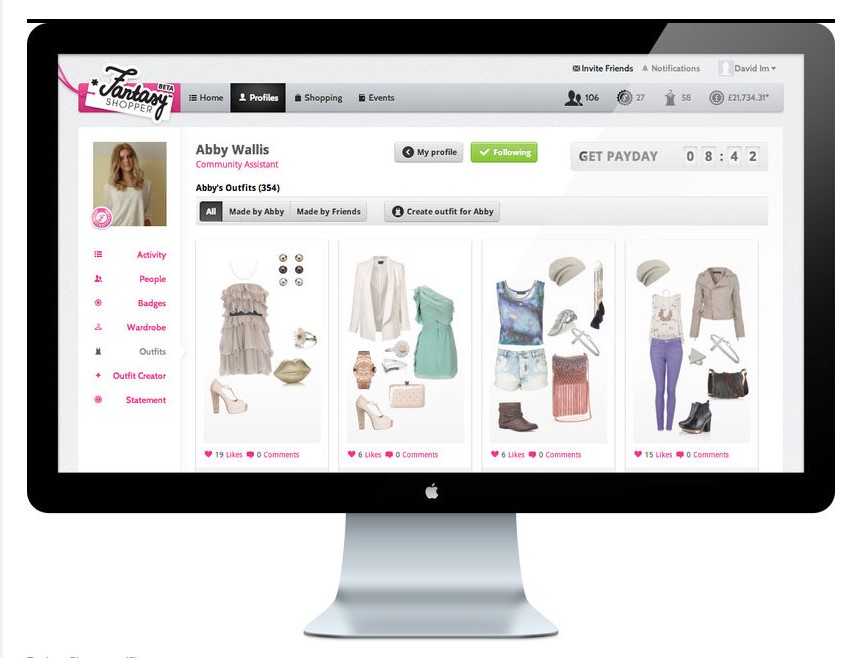
Startup Ideas in Action
https://techcrunch.com/2012/01/23/fantasy-shopper-becomes-one-of-europes-hottest-startups-with-3-3m-from-accel-and-nea/?guccounter=1
Referencias y enlaces
- Manzanera Escribano, Antonio. Finanzas para emprendedores: todo lo que necesitas saber para encontrar financiación y convertir tu idea en negocio. Deusto, 2012. La página de Planeta donde se anuncia el libro, ofrece materiales complementarios asociados al libro, entre ellos modelos de valoración premoney, VC method, tabla de capitalización, cláusulas antidilución, Black-Scholes y otros modelos financieros. Bibliografía principal de la serie Ideas emprendedoras, apartado Startups.
- Brad Feld & Jason Mendelson — Venture Deals (2016), capítulo 4: Economic Terms of the Term Sheet
Es probablemente la referencia externa más importante para este artículo. El capítulo trata expresamente la antidilución y las principales cláusulas económicas. - Susan Chaplinsky — Early-Stage Term Sheets (2015), Darden School of Business
Muy buena fuente académica para explicar antidilution, liquidation preference, dividendos y derechos de control. - Wilson Sonsini Goodrich & Rosati — The Entrepreneurs Report: Private Company Financing Trends – Q4 2017
Esta es especialmente interesante para este artículo, porque aporta datos reales del mercado: en 2017, el 94 % de las operaciones analizadas tenían broad-based weighted average y el ratchet era residual. - Wilson Sonsini — The Entrepreneurs Report: Private Company Financing Trends – Full-Year 2016
Muy útil para la comparación histórica: 92 % broad-based weighted average frente a aproximadamente 1 % ratchet en los datos de 2016. - Cooley — Venture Financing Report 2013
Una buena fuente para mostrar la evolución histórica de las fórmulas antidilución. En los datos de 2013, el broad-based weighted average era ya muy mayoritario frente al full ratchet. - Brad Feld & Jason Mendelson — Other Terms of the Term Sheet (2016)
Complementaria para enlazar este artículo con los siguientes de la serie Ideas emprendedoras AEC Startups, porque aborda otras cláusulas económicas y de control del acuerdo. - TechCrunch — Fantasy Shopper, 23/01/2012
El artículo documenta la ronda de 3,3 millones de dólares liderada por Accel y NEA, aunque hay que señalar que fue estructurada mediante convertible note.
Research Notes / Notas de investigación
 Contenido Web de Yolanda Muriel está sujeto bajo Licencia Creative Commons Atribución-NoComercial-SinDerivadas 3.0 Unported.


 yolandamuriel.com

1 comentario